PTZLMNP
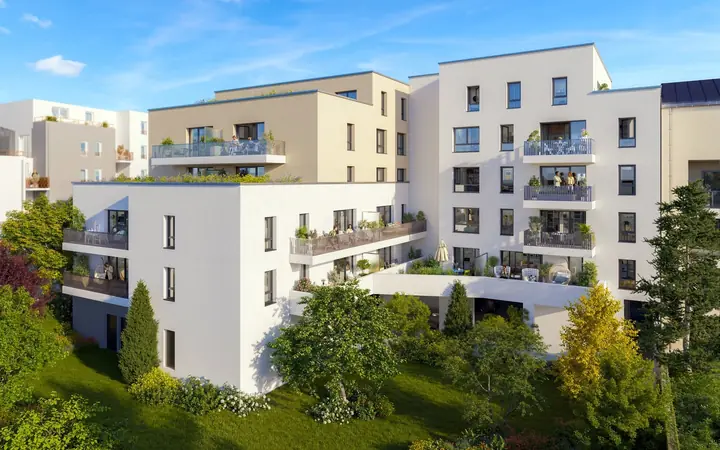
Nantes · Breil – Barberie
Censity
Appartements du studio au 2 pièces · 16 m² à 43 m²
par Edouard Denis (groupe Nexity)
de 119 000 € à 211 000 €
Livraison 4e trimestre 2028Voir le détail →
Sautron, Nantes Métropole · rendez-vous au cabinet ou en visio, partout en France
Investissement locatif neuf
Loi Jeanbrun ou location meublée : le bon montage dépend de votre impôt. Je calcule le rendement net et l'effort d'épargne réel, avant que vous choisissiez un logement.
En bref
Pour investir dans le neuf, je vous présente 8 programmes à partir de 119 000 €, éligibles selon les cas au statut du bailleur privé (loi Jeanbrun) ou adaptés à la location meublée (LMNP).
Le neuf a des atouts pour un investisseur : frais de notaire réduits, aucun travaux, des charges faibles et des garanties pendant 10 ans. Mais un bon investissement, c'est d'abord un bon emplacement et un loyer réaliste : c'est ce que je vérifie en premier.
Nantes · Breil – Barberie
Appartements du studio au 2 pièces · 16 m² à 43 m²
par Edouard Denis (groupe Nexity)
de 119 000 € à 211 000 €
Livraison 4e trimestre 2028Voir le détail →
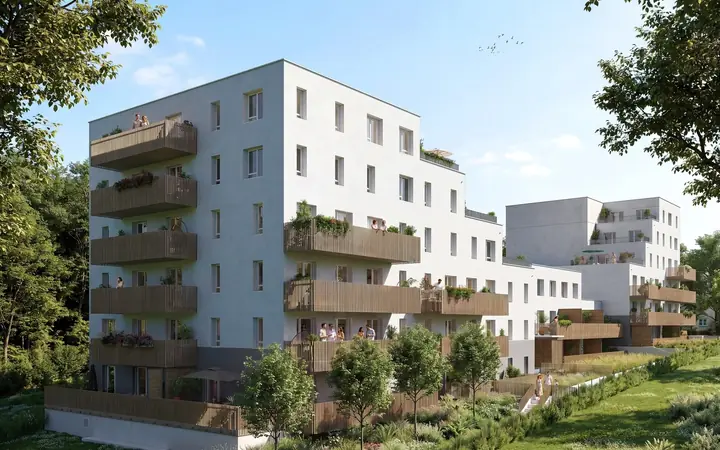
Nantes · Nantes Nord
Appartements du studio au 5 pièces · 29 m² à 105 m²
par Edouard Denis (groupe Nexity)
de 138 029 € à 321 775 €
Livraison 1er trimestre 2029Voir le détail →
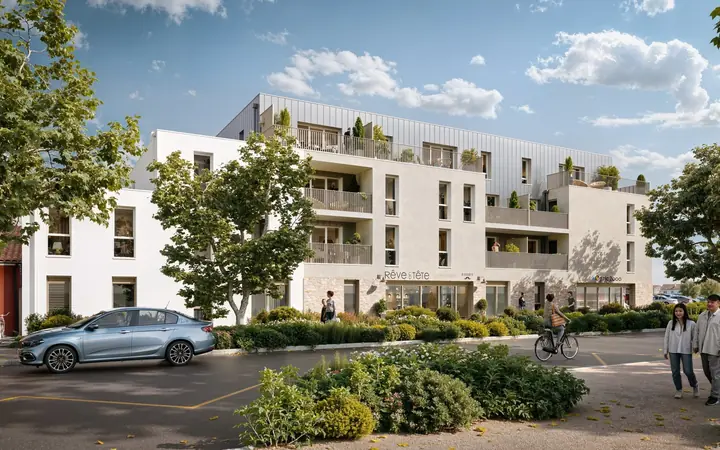
Vallet · lisière du centre-bourg
Appartements 2 à 4 pièces · 37 m² à 96 m²
par Edouard Denis (groupe Nexity)
de 147 000 € à 299 000 €
Livraison 1er trimestre 2029Voir le détail →
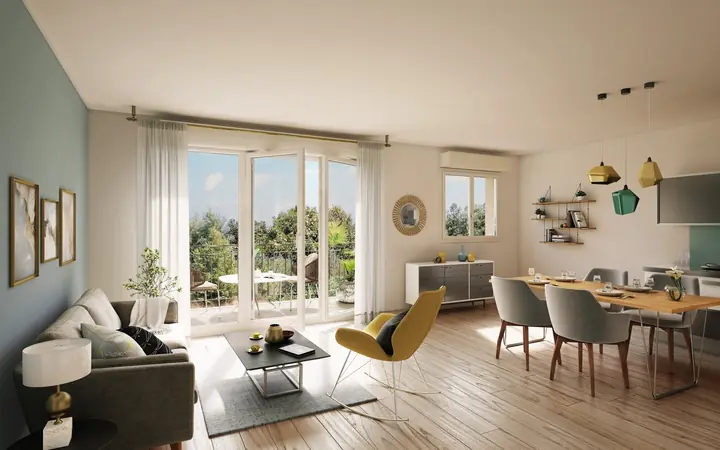
Montoir-de-Bretagne · aux portes de Saint-Nazaire
Appartements 2 à 3 pièces et maisons 4 pièces · 44 m² à 80 m²
par Edouard Denis (groupe Nexity)
de 154 000 € à 236 000 €
Livraison 1er trimestre 2029Voir le détail →
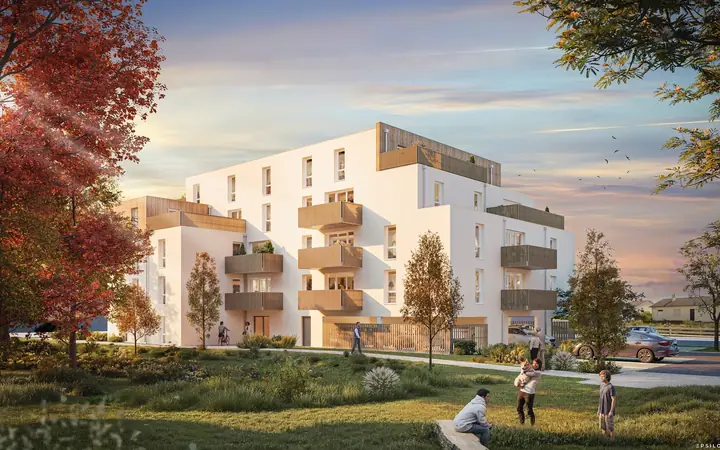
Vallet · centre-bourg
Appartements 2 à 5 pièces · 42 m² à 89 m²
par Edouard Denis (groupe Nexity)
de 157 000 € à 314 000 €
Livraison 2e trimestre 2029Voir le détail →
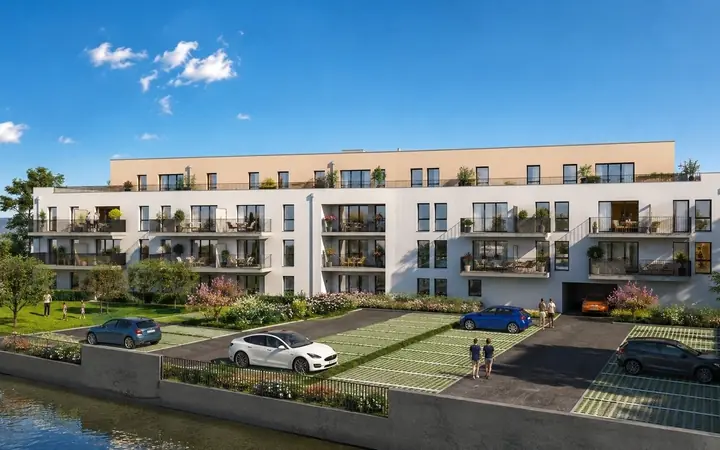
Paimbœuf · estuaire de la Loire
Appartements 2 à 4 pièces · 39 m² à 77 m²
par Nexity
de 160 000 € à 320 000 €
Livraison 1er trimestre 2029Voir le détail →
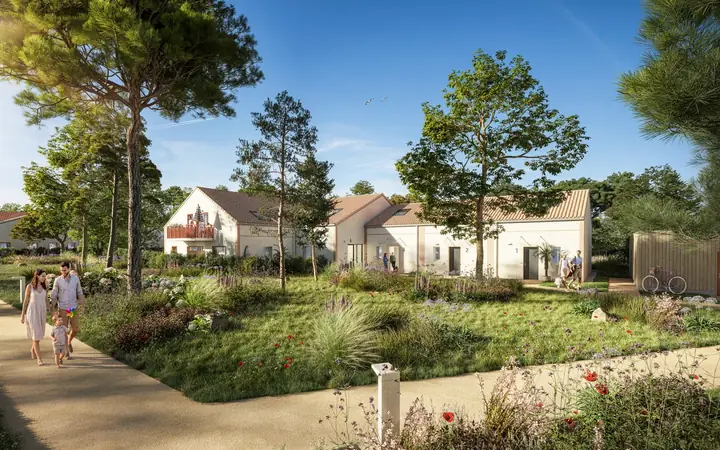
Pornic · Côte de Jade
Appartements 2 à 4 pièces · 41 m² à 86 m²
par Nexity
de 230 000 € à 435 000 €
Livraison 4e trimestre 2028Voir le détail →
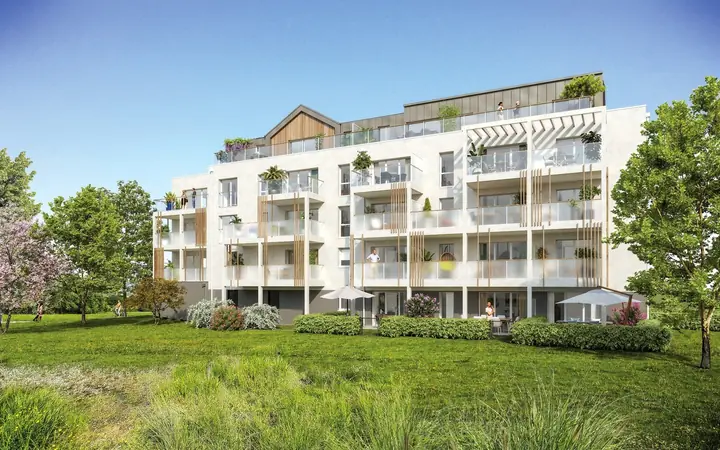
Pornichet · Côte d'Amour
Appartements 2 à 3 pièces · 40 m² à 63 m²
par Edouard Denis (groupe Nexity)
de 261 000 € à 362 000 €
Livraison 2e trimestre 2027Voir le détail →
Chargement de la carte…
Aucun bien ne correspond à ces critères ici. Dites-moi ce que vous cherchez : je connais aussi les programmes d'autres promoteurs qui ne sont pas encore en ligne.
Le marché bouge vite. Un logement affiché ici peut avoir été réservé entre-temps, et les promoteurs ne proposent pas toujours le même choix de lots aux conseillers et en direct. Les prix affichés ont été relevés le 22/10/2026. Demandez-moi la disponibilité à jour : je vous réponds avec la liste exacte des lots et les plans.
Ma façon de travailler
Pour un logement neuf, le prix est fixé par le promoteur : il est le même que vous passiez par moi ou par son bureau de vente. Le promoteur me rémunère sur son budget commercial, vous ne payez aucun honoraire.
La différence, c'est ce que vous avez en plus : un expert de l'immobilier de votre côté, qui compare les programmes de plusieurs promoteurs, monte votre financement et choisit avec vous le bon dispositif fiscal.
Les promoteurs appliquent une règle simple : le premier qui présente un acheteur le garde. Si vous laissez votre nom, votre e-mail ou votre téléphone sur le site du promoteur, dans un salon ou dans son bureau de vente, vous devenez « son » client, et je ne peux plus vous accompagner sur ses programmes, même gratuitement.
Le prix, lui, ne change pas. Alors parlez-m'en d'abord : vous gardez le même prix, avec quelqu'un à vos côtés en plus.
Pour un appartement dans un immeuble collectif (les maisons sont exclues), acquis depuis le 21 février 2026. Vous louez vide au moins 9 ans, à un locataire hors de votre famille proche, à loyer et ressources plafonnés. Chaque année, vous déduisez un amortissement de 3,5 % de 80 % du prix en loyer intermédiaire (4,5 % en social, 5,5 % en très social), dans la limite de 8 000 € par an et par foyer. Le guide complet.
Vous louez meublé, sans plafond de loyer. Au régime réel, l'amortissement du logement et du mobilier efface souvent l'impôt sur les loyers pendant des années ; au micro-BIC, l'abattement est de 50 % jusqu'à 83 600 € de recettes (revenus 2026). Depuis 2025, les amortissements sont repris dans le calcul de la plus-value à la revente. Le guide complet.
Le bon choix dépend de votre tranche d'imposition, de votre horizon et du marché locatif du programme. Je calcule les deux sur votre situation, avec le simulateur Jeanbrun comme point de départ.
Méfiez-vous des slogans du type « jusqu'à 80 000 € de déduction ». C'est un plafond théorique (8 000 € par an sur 10 ans), atteint seulement au-delà d'environ 285 000 € de prix. La déduction s'impute d'abord sur vos loyers, et seule une partie du déficit peut réduire vos autres revenus (jusqu'à 10 700 € par an, selon le ministère). Votre gain réel, c'est la déduction multipliée par votre taux d'imposition, et les amortissements sont repris à la revente. Je vous montre le vrai chiffre.
Les erreurs les plus coûteuses viennent d'un achat décidé pour la seule réduction d'impôt. Je préfère vous dire non sur un programme que vous vendre un mauvais placement.
Comment ça se passe
Par téléphone, en visio ou au cabinet : votre projet, votre budget, vos priorités. C'est offert et sans engagement.
Je compare les programmes de plusieurs promoteurs et je vous envoie les lots qui collent vraiment, avec plans et prix à jour.
Je monte le dossier de prêt, j'empile les aides (PTZ, TVA réduite, prêt Action Logement) et je compare l'assurance emprunteur.
Réservation, prêt, notaire, appels de fonds, livraison : je reste votre interlocuteur jusqu'à la remise des clés.
En direct ou avec moi ?
| En direct avec le promoteur | Avec OPTIMAVI | |
|---|---|---|
| Prix du logement | Prix du promoteur | Le même prix |
| Honoraires à votre charge | Aucun | Aucun : le promoteur me rémunère |
| Programmes comparés | Ceux du promoteur | Plusieurs promoteurs, neuf et ancien |
| Avis sur l'emplacement et le prix | Celui du vendeur | Un avis de votre côté, franc |
| Recherche du prêt | Banque partenaire du promoteur | Plusieurs banques mises en concurrence |
| Fiscalité et dispositifs | Présentation générale | Calcul sur votre situation (impôts, TVA, Jeanbrun, LMNP) |
| Suivi jusqu'à la livraison | Le service client du promoteur | Un interlocuteur unique, du début à la fin |
FAQ
Sur les programmes présentés ici, les prix commencent à 119 000 €. Avec un crédit, l'apport peut être limité : on regarde votre capacité d'emprunt et l'effort d'épargne mensuel.
Surtout si vous êtes bien imposé et prêt à louer vide, à loyer plafonné, pendant au moins 9 ans. Je simule le gain réel sur votre impôt et je le compare à la location meublée.
Non : le statut du bailleur privé est réservé aux logements situés dans un bâtiment d'habitation collectif. Pour une maison neuve à louer, on regarde plutôt la location meublée ou la location nue classique.
Pas toujours. Les banques financent volontiers un investissement locatif, mais une épargne de précaution reste indispensable. Je monte le dossier de prêt et je compare l'assurance emprunteur.
Oui, pour investir dans l'immobilier sans gérer de locataire, à partir de quelques milliers d'euros. Je vous compare les deux approches si vous hésitez.
Alerte nouveaux programmes
Les meilleurs lots partent souvent en avant-première. Dites-moi où et à quel budget : je vous écris dès qu'un programme correspond.
Contact
Laissez-moi vos coordonnées : je vous rappelle pour en parler, sans engagement. C'est offert.
Vincent Auvrignon
Conseiller en gestion de patrimoine et en immobilier, fondateur d'OPTIMAVI à Sautron (Nantes)
★★★★★ 5/5 sur Google · 6 avis · ORIAS n°25004390
Vous préférez choisir un créneau ? Prendre rendez-vous