Avant-premièreTVA 5,5 %PTZJeanbrun
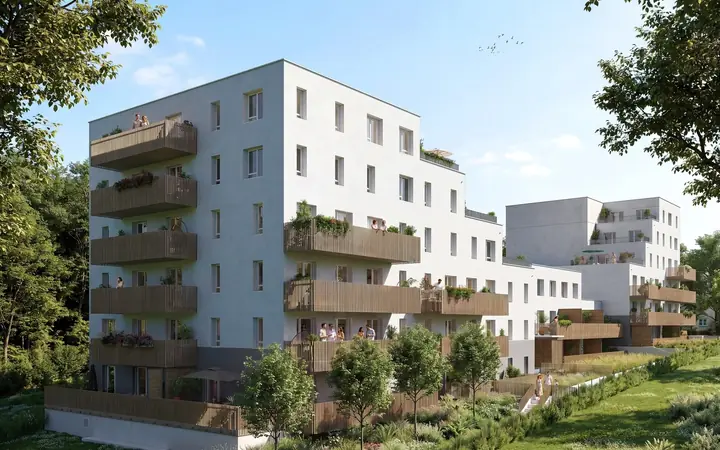
Nantes · Nantes Nord
Nidelia
Appartements du studio au 5 pièces · 29 m² à 105 m²
par Edouard Denis (groupe Nexity)
de 138 029 € à 321 775 €
Livraison 1er trimestre 2029Voir le détail →
Sautron, Nantes Métropole · rendez-vous au cabinet ou en visio, partout en France
Premier achat dans le neuf
Le prêt à taux zéro finance une partie de votre premier achat sans intérêts. Cumulé aux frais de notaire réduits du neuf, il change le budget.
En bref
Le prêt à taux zéro (PTZ) aide les primo-accédants à acheter leur résidence principale : une partie du prix est financée sans intérêts, selon vos revenus et la taille du foyer. Dans le neuf, il s'ajoute aux frais de notaire réduits (environ 2 à 3 %) et, dans certains quartiers, à la TVA à 5,5 %.
Je vous présente 7 programmes éligibles selon les promoteurs, à partir de 138 029 €. Je calcule votre PTZ et votre mensualité avant toute réservation.
Nantes · Nantes Nord
Appartements du studio au 5 pièces · 29 m² à 105 m²
par Edouard Denis (groupe Nexity)
de 138 029 € à 321 775 €
Livraison 1er trimestre 2029Voir le détail →
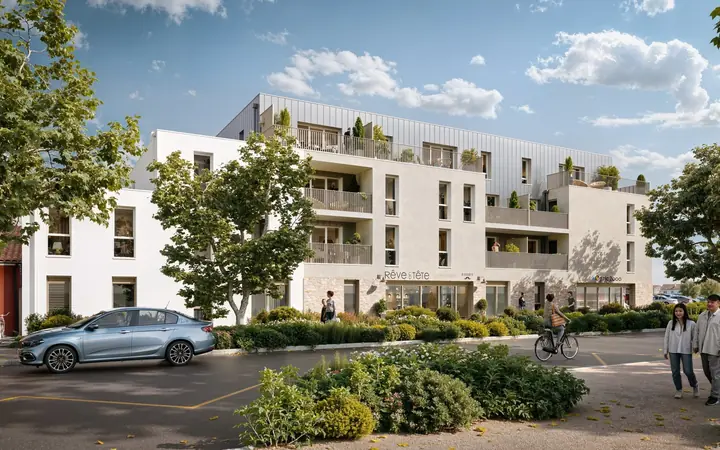
Vallet · lisière du centre-bourg
Appartements 2 à 4 pièces · 37 m² à 96 m²
par Edouard Denis (groupe Nexity)
de 147 000 € à 299 000 €
Livraison 1er trimestre 2029Voir le détail →
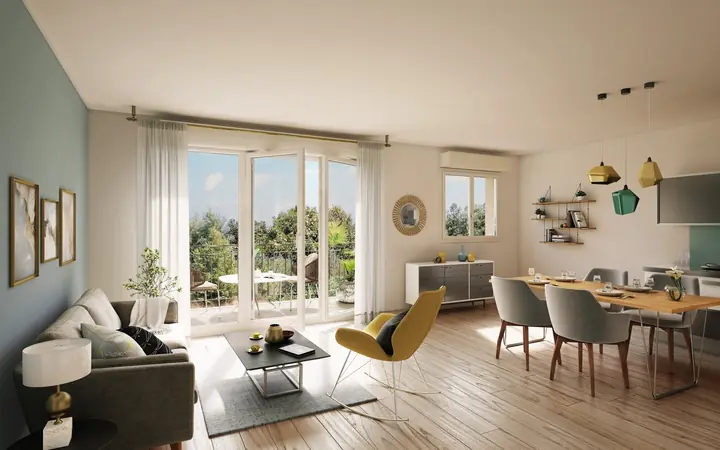
Montoir-de-Bretagne · aux portes de Saint-Nazaire
Appartements 2 à 3 pièces et maisons 4 pièces · 44 m² à 80 m²
par Edouard Denis (groupe Nexity)
de 154 000 € à 236 000 €
Livraison 1er trimestre 2029Voir le détail →
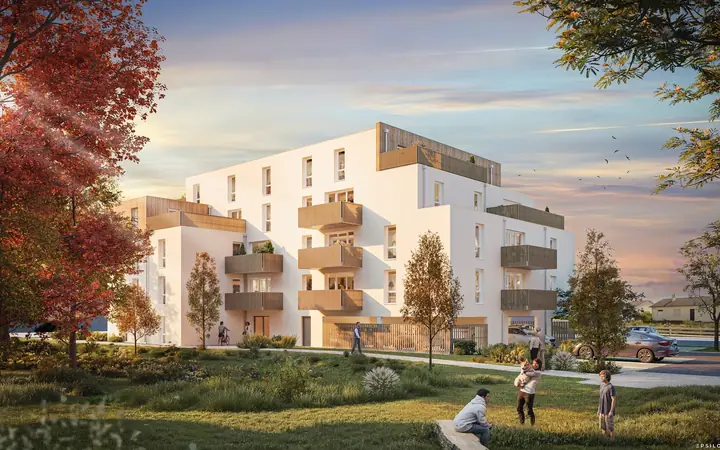
Vallet · centre-bourg
Appartements 2 à 5 pièces · 42 m² à 89 m²
par Edouard Denis (groupe Nexity)
de 157 000 € à 314 000 €
Livraison 2e trimestre 2029Voir le détail →
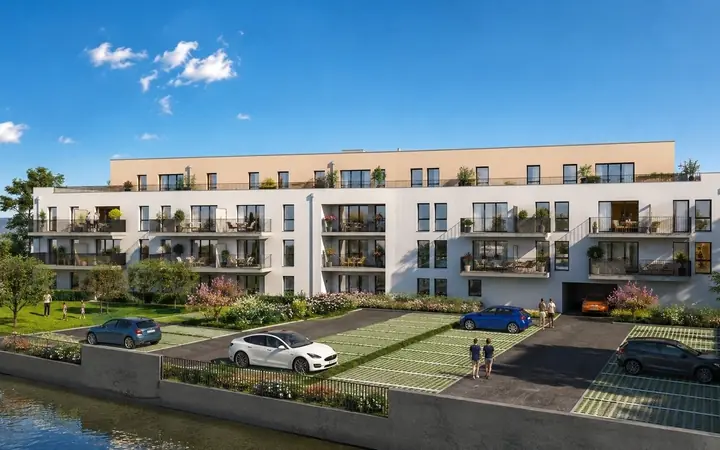
Paimbœuf · estuaire de la Loire
Appartements 2 à 4 pièces · 39 m² à 77 m²
par Nexity
de 160 000 € à 320 000 €
Livraison 1er trimestre 2029Voir le détail →
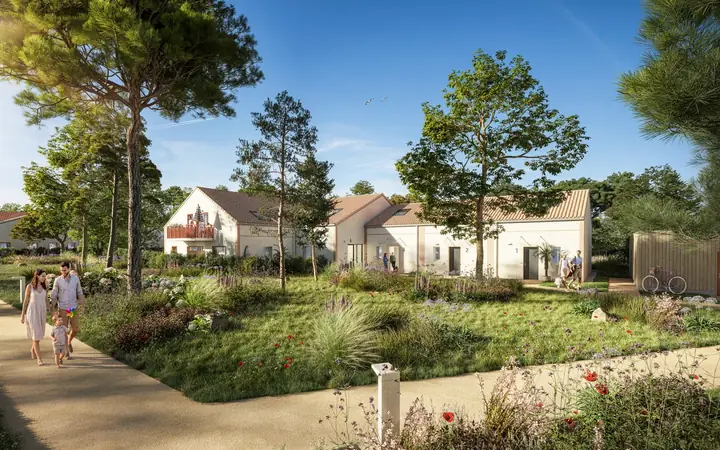
Pornic · Côte de Jade
Appartements 2 à 4 pièces · 41 m² à 86 m²
par Nexity
de 230 000 € à 435 000 €
Livraison 4e trimestre 2028Voir le détail →
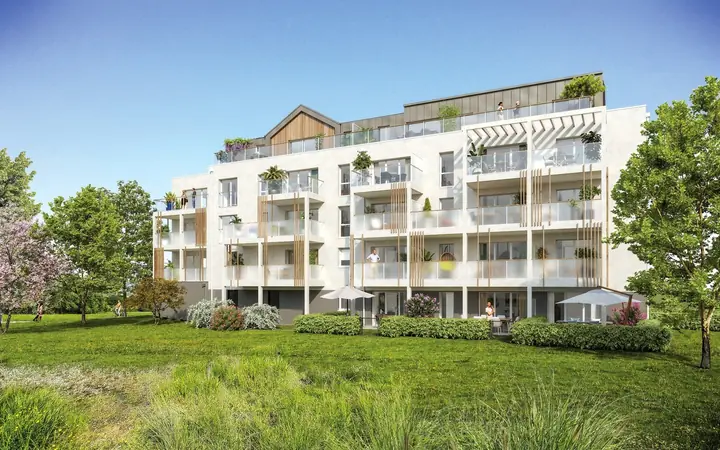
Pornichet · Côte d'Amour
Appartements 2 à 3 pièces · 40 m² à 63 m²
par Edouard Denis (groupe Nexity)
de 261 000 € à 362 000 €
Livraison 2e trimestre 2027Voir le détail →
Chargement de la carte…
Aucun bien ne correspond à ces critères ici. Dites-moi ce que vous cherchez : je connais aussi les programmes d'autres promoteurs qui ne sont pas encore en ligne.
Le marché bouge vite. Un logement affiché ici peut avoir été réservé entre-temps, et les promoteurs ne proposent pas toujours le même choix de lots aux conseillers et en direct. Les prix affichés ont été relevés le 22/10/2026. Demandez-moi la disponibilité à jour : je vous réponds avec la liste exacte des lots et les plans.
Ma façon de travailler
Pour un logement neuf, le prix est fixé par le promoteur : il est le même que vous passiez par moi ou par son bureau de vente. Le promoteur me rémunère sur son budget commercial, vous ne payez aucun honoraire.
La différence, c'est ce que vous avez en plus : un expert de l'immobilier de votre côté, qui compare les programmes de plusieurs promoteurs, monte votre financement et choisit avec vous le bon dispositif fiscal.
Les promoteurs appliquent une règle simple : le premier qui présente un acheteur le garde. Si vous laissez votre nom, votre e-mail ou votre téléphone sur le site du promoteur, dans un salon ou dans son bureau de vente, vous devenez « son » client, et je ne peux plus vous accompagner sur ses programmes, même gratuitement.
Le prix, lui, ne change pas. Alors parlez-m'en d'abord : vous gardez le même prix, avec quelqu'un à vos côtés en plus.
| Zone | 1 personne | 2 personnes | 3 personnes | 4 personnes |
|---|---|---|---|---|
| A et A bis | 49 000 € | 73 500 € | 88 200 € | 102 900 € |
| B1 | 34 500 € | 51 750 € | 62 100 € | 72 450 € |
| B2 | 31 500 € | 47 250 € | 56 700 € | 66 150 € |
| C | 28 500 € | 42 750 € | 51 300 € | 59 850 € |
Le revenu retenu est le plus élevé entre votre revenu fiscal de référence de l'avant-dernière année et le coût de l'opération divisé par 9. Source : service-public.fr, 2026. Zones de nos programmes : Nantes et Pornichet en A ; Vallet, Pornic et Montoir-de-Bretagne en B1 ; Paimbœuf en C.
Selon votre tranche de revenus, le PTZ finance de 20 à 50 % du coût de l'opération pour un appartement neuf, et de 10 à 30 % pour une maison neuve, dans la limite d'un coût plafonné (par exemple 315 000 € pour 4 personnes en zone A, 283 500 € en zone B1). Le « jusqu'à 50 % » ne concerne donc que les revenus les plus modestes, en appartement. Le remboursement peut commencer après un différé de plusieurs années, sur 25 ans au plus. Je fais le calcul exact avec vos chiffres.
Environ 2 à 3 % du prix dans le neuf, contre 7 à 8 % dans l'ancien : plusieurs milliers d'euros en moins à financer.
Dans certains quartiers, sous conditions de ressources : environ 12 % de moins sur le prix. En savoir plus.
Pour les salariés d'entreprises du secteur privé, un prêt à taux réduit peut compléter le financement, selon les conditions en vigueur.
Jusqu'au 31 décembre 2026, un parent peut donner jusqu'à 100 000 € sans droits pour l'achat d'un logement neuf. Le détail.
Comment ça se passe
Par téléphone, en visio ou au cabinet : votre projet, votre budget, vos priorités. C'est offert et sans engagement.
Je compare les programmes de plusieurs promoteurs et je vous envoie les lots qui collent vraiment, avec plans et prix à jour.
Je monte le dossier de prêt, j'empile les aides (PTZ, TVA réduite, prêt Action Logement) et je compare l'assurance emprunteur.
Réservation, prêt, notaire, appels de fonds, livraison : je reste votre interlocuteur jusqu'à la remise des clés.
En direct ou avec moi ?
| En direct avec le promoteur | Avec OPTIMAVI | |
|---|---|---|
| Prix du logement | Prix du promoteur | Le même prix |
| Honoraires à votre charge | Aucun | Aucun : le promoteur me rémunère |
| Programmes comparés | Ceux du promoteur | Plusieurs promoteurs, neuf et ancien |
| Avis sur l'emplacement et le prix | Celui du vendeur | Un avis de votre côté, franc |
| Recherche du prêt | Banque partenaire du promoteur | Plusieurs banques mises en concurrence |
| Fiscalité et dispositifs | Présentation générale | Calcul sur votre situation (impôts, TVA, Jeanbrun, LMNP) |
| Suivi jusqu'à la livraison | Le service client du promoteur | Un interlocuteur unique, du début à la fin |
FAQ
Oui, dans toutes les zones, pour les offres de prêt émises jusqu'au 31 décembre 2027. La part financée est plus faible que pour un appartement : de 10 à 30 % du coût de l'opération selon vos revenus, contre 20 à 50 % en appartement.
Dans sa forme actuelle, pour les offres de prêt émises jusqu'au 31 décembre 2027 (source service-public.fr). Comme la date compte, mieux vaut préparer le financement dès la réservation.
Cela dépend du prix du logement, de la zone, de vos revenus et de la taille du foyer. Envoyez-moi ces éléments : je calcule le montant exact et la mensualité qui en découle.
Oui, si vous remplissez les conditions des deux. C'est souvent la combinaison la plus avantageuse pour un premier achat.
Un petit apport rassure la banque, mais il n'est pas toujours indispensable, surtout avec le PTZ. Je monte le dossier et je négocie votre prêt auprès de plusieurs banques.
Alerte nouveaux programmes
Les meilleurs lots partent souvent en avant-première. Dites-moi où et à quel budget : je vous écris dès qu'un programme correspond.
Contact
Laissez-moi vos coordonnées : je vous rappelle pour en parler, sans engagement. C'est offert.
Vincent Auvrignon
Conseiller en gestion de patrimoine et en immobilier, fondateur d'OPTIMAVI à Sautron (Nantes)
★★★★★ 5/5 sur Google · 6 avis · ORIAS n°25004390
Vous préférez choisir un créneau ? Prendre rendez-vous